繁體閱讀說明:本文使用「錢包、提領、手續費」等常用術語,適合閱讀繁體中文的海外讀者;文字版本不代表臺灣、香港或其他地區都適用相同服務條款。
平臺顯示的盈虧不一定足以形成美國申報資料。轉入資產的歷史成本與交易費用經常需要從其他賬戶補齊。
先列清所有資料來源
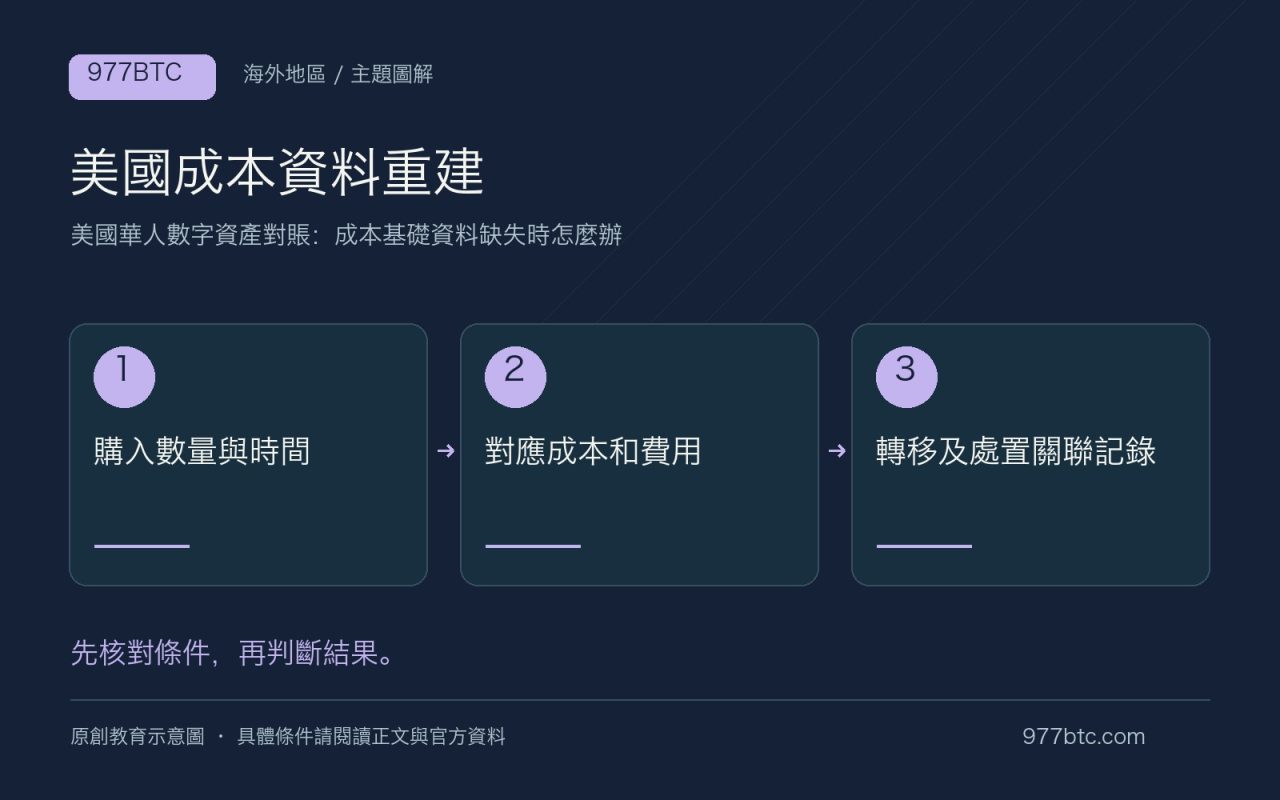
整理交易所、錢包、支付與獎勵記錄,保留稅務年度和時區。轉入平臺後顯示零成本,可能只是平臺未拿到歷史資料,不應直接把它作為事實。自有錢包互轉和資產兌換要分別標記。
缺失資料必須留下說明
建立缺失清單,包括日期、數量、來源平臺和無法取得的欄位。儲存尋找記錄和使用的估值依據,不憑事後價格隨意補成本。選擇計算方法前諮詢熟悉數字資產的稅務人士。
報表類別與實際義務對照
收到資訊報表並不代替納稅人整理完整交易,不收到報表也不能推定無需申報。以 IRS 當前官方說明與個人事實為準。本文不提供具體稅額或免稅判斷。
把資料整理與法律判斷分開
本篇提供面向華人讀者的資料組織方法,不給出某個個人的投資、稅務或法律結論。國籍、實際居住地、稅務居民和平臺賬戶地區可能不相同,適用規則要結合真實事實。查到官方名單也需要核對實體、產品和查詢日期;註冊不等於獲准宣傳所有服務。規則存在疑問時,由瞭解當地制度的專業人士複核後再採取行動。
情境示例:美國成本資料重建
假設資產從一家平臺轉到另一家,後者記錄沒有原購入成本。需要用原成交、費用和自轉記錄重建資料,而不是把缺失成本直接填零或填現價。保留單位、時區和來原始檔,未知資訊單獨標記。適用計價方法及申報義務應結合稅務居民、交易性質和當前 IRS 規則判斷,中文教程不替代個人申報審查。
操作前的核對清單
- 從文末官方入口開啟資料,確認物件、版本、地區和日期。
- 保留本次核驗所用的地址、編號和原檔案,缺失資訊明確標為未知。
- 出現陌生轉賬、金鑰或驗證碼要求時停止操作,透過正式支援渠道核實。
常見問題
文章中的情境示例可以直接套用到我的賬戶嗎?
示例用於解釋判斷順序,不能代替本次核驗。先確認網路、錢包版本、簽約實體與所在地區,記錄適用條款和查詢日期;出現與官方說明不一致的結果時,暫停敏感操作並向真實支援渠道求證。不要依據示例推斷一定可註冊、可提領或可追回資金。