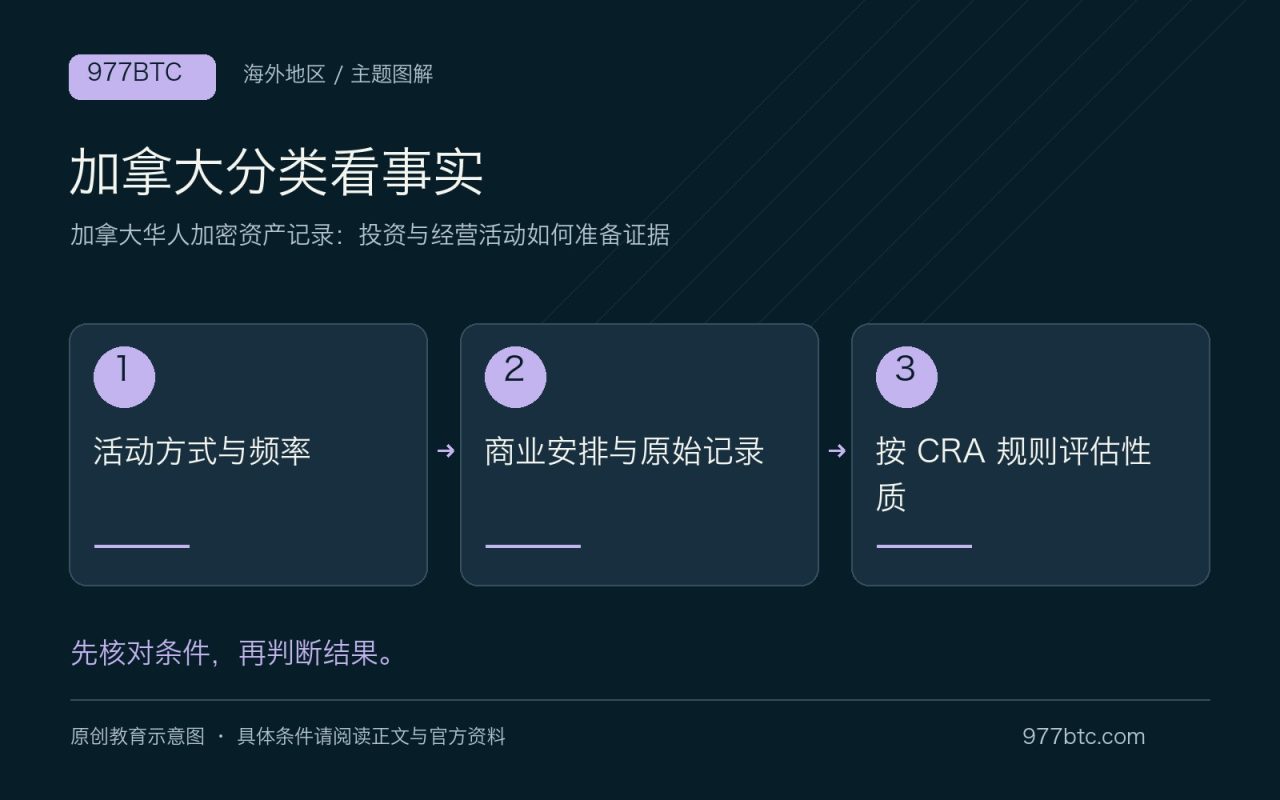
加拿大数字资产处理与事实情况有关。资料整理应帮助专业人士判断活动性质,而不是由网站替你选最省税的标签。
保留活动背景
记录交易目的、频率、工具、时间投入和业务安排,单一指标通常不足以决定性质。搬到加拿大前后的税务居住情况也应说明,不能只按护照或平台注册地址判断。
资产移动与兑换分开
保存加元换算、费用和数量,识别自有账户间移动、买卖和用于支付的资产。跨平台导出格式不同,标准化前保留原件。缺少某次记录时应明确标记,避免汇总数字掩盖缺口。
向顾问提供完整资料包
将成本记录、钱包清单和解释交给当地税务顾问,并核对 CRA 当期指引。平台在名单中的监管状态与税务分类是不同问题。本文仅给出整理方向,不作个案申报结论。
把资料整理与法律判断分开
本篇提供面向华人读者的资料组织方法,不给出某个个人的投资、税务或法律结论。国籍、实际居住地、税务居民和平台账户地区可能不相同,适用规则要结合真实事实。查到官方名单也需要核对实体、产品和查询日期;注册不等于获准宣传所有服务。规则存在疑问时,由了解当地制度的专业人士复核后再采取行动。
情境示例:加拿大分类看事实
假设两位读者出售同一资产,但持有目的、交易活动与业务安排不同,税务分类未必相同。不要只凭交易次数或平台标签直接选定资本或业务处理。整理购买目的、活动过程、费用和账目,向熟悉加拿大规则的顾问说明完整事实。保留原币种和估值依据,网站的中文栏目分类不会改变税法对实际活动的判断。
操作前的核对清单
- 从文末官方入口打开资料,确认对象、版本、地区和日期。
- 保留本次核验所用的地址、编号和原文件,缺失信息明确标为未知。
- 出现陌生转账、密钥或验证码要求时停止操作,通过正式支持渠道核实。
常见问题
文章中的情境示例可以直接套用到我的账户吗?
示例用于解释判断顺序,不能代替本次核验。先确认网络、钱包版本、签约实体与所在地区,记录适用条款和查询日期;出现与官方说明不一致的结果时,暂停敏感操作并向真实支持渠道求证。不要依据示例推断一定可注册、可提现或可追回资金。